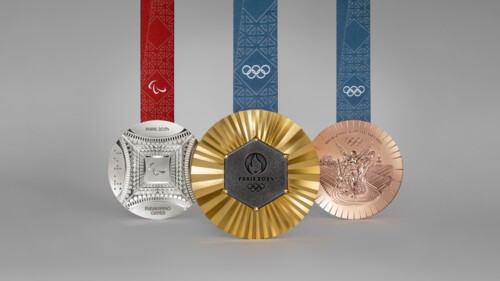
Combien l'État verse-t-il pour une médaille olympique ou paralympique, à qui, et comment cette prime est-elle imposée ? Le cabinet présente les règles applicables, des Jeux de Paris 2024 à ceux de Milan-Cortina 2026. Brève publiée en mai 2024, mise à jour le 6 novembre 2026.
Bénéficiaires
"Les sportifs inscrits aux jeux Olympiques et Paralympiques et y ayant obtenu une médaille perçoivent une prime de l'Etat.”
Il en va de même des guides ayant concouru, dans une épreuve des Jeux paralympiques, aux côtés d'un sportif médaillé (art. 1 du décret n° 2014-298 du 5 mars 2014 relatif à l'attribution de primes liées aux performances olympiques et paralympiques ; ci-après “le décret”).
De plus, l’État verse aux fédérations sportives délégataires auprès desquelles sont licenciés ces sportifs et guides une somme récompensant l'encadrement, dans la discipline concernée, de l'équipe de France olympique ou paralympique. (art. 3 du décret).
Ce sont donc non seulement les sportifs et leurs éventuels guides mais aussi leurs encadrants qui perçoivent des primes de l’État en cas de médaille.
Montant des primes
Le montant de ces primes est fixé, pour chaque édition des Jeux, par un arrêté conjoint des ministres des sports et du budget (art. 4 du décret). Il a été fixé par un arrêté du 30 janvier 2024 pour Paris 2024, puis par un arrêté du 23 octobre 2025 pour les Jeux d'hiver de Milan-Cortina 2026 (art. 1 de chacun de ces arrêtés ; ci-après “les arrêtés”). Le barème est identique pour les deux éditions, et pour les Jeux olympiques comme paralympiques :
- Or : 80 000 €
- Argent : 40 000 €
- Bronze : 20 000 €
Ces sommes sont versées par l'État, sur les crédits du ministère chargé des sports.
Ces montants sont minorés de 15 % si le médaillé n'a pas sa résidence fiscale en France (art. 2 du décret et art. 2 des arrêtés).
La somme versée aux fédérations sportives délégataires auprès desquelles sont licenciés les médaillés équivaut à 100 % du montant total des sommes versées, dans une discipline, au titre des médailles obtenues à titre individuel. Pour les médailles obtenues dans les épreuves par équipe, cette somme est divisée par le nombre de sportifs et, le cas échéant, de guides récompensés (art. 3 des arrêtés).
L'encadrement
Cette somme totale versée aux fédérations est répartie entre les encadrants selon plusieurs critères, dont les missions et le degré de contribution du bénéficiaire à la performance du médaillé ; un pourcentage de cette somme peut être réservé à une ou plusieurs catégories de bénéficiaires (art. 4 des arrêtés). Les directeurs techniques nationaux proposent une grille de répartition à la direction des sports (art. 4 de l'arrêté de 2025). Pour Paris 2024, une instruction du 18 mars 2024 du ministère des sports a réparti les encadrants en “cercles” (“C”), à l’exclusion des médecins :
- C1 : principalement les entraîneurs ;
- C2 : encadrants de la cellule quotidienne ou quasi quotidienne du sportif, à missions techniques ;
- C3 : intervenants de l’environnement général et managérial du collectif de sportifs concernés.
Au moins 50 % de la prime totale versée à la fédération doit être attribuée au C1.
Aucun encadrant ne peut percevoir un montant cumulé supérieur à la prime associée à la plus haute médaille à laquelle il a contribué.
Les primes aux Jeux olympiques et paralympiques s’apprécient distinctement.
Traitement fiscal
Il importe de noter que compte tenu des règles imposées aux sportifs pour leur participation aux Jeux olympiques et paralympiques, les primes aux médailles sont imposables à l'impôt sur le revenu, en application de l'article 79 du Code général des impôts (“CGI”), selon les règles de droit commun des traitements et salaires (BOI-RSA-BASE-10, § 110), contrairement à d’autres primes sportives qui sont considérées comme des bénéfices non commerciaux.
Ainsi, à titre d'exemple et selon le barème applicable aux revenus de 2025, un sportif célibataire sans enfant qui aurait perçu une prime de 80 000 € pour une médaille d'or, et aucun autre revenu dans l'année, serait imposé sur 72 000 € après la déduction forfaitaire de 10 % au titre des frais professionnels (art. 83 du CGI), soit un impôt d'environ 14 700 €. Des dispositifs permettent d'atténuer cette imposition.
L'étalement
La loi n° 2015-1785 du 29 décembre 2015 de finances pour 2016 a créé un dispositif d’étalement (art. 163-0 A ter du CGI).
Ce dispositif permet aux médaillés, à leurs éventuels guides et à leurs encadrants de demander que le montant de leurs primes soit réparti par parts égales sur quatre ans pour l'établissement de leur impôt sur le revenu : l'année au cours de laquelle ils en ont disposé et les trois années suivantes. La demande doit être expresse, et elle est irrévocable.
Si l’on reprend l’exemple précédent, le sportif serait alors imposé chaque année sur 20 000 €, soit 18 000 € après déduction forfaitaire. À barème constant et sans autre revenu, l'impôt serait d'environ 700 € par an, soit environ 2 800 € sur quatre ans au lieu de 14 700 € en une seule fois. En pratique, le gain dépend des autres revenus perçus pendant ces quatre années.
Cette option est incompatible avec celle, similaire, dite du “quotient” (art. 163-0 A du CGI). Elle peut en revanche se cumuler avec le dispositif dit de “lissage” de l'article 84 A, si ses conditions sont remplies (BOI-RSA-BASE-10, § 140 et 150).
Dispositif dit de "lissage"
Afin de tenir compte du caractère irrégulier des revenus des sportifs, l'article 100 bis du CGI permet de déterminer les bénéfices provenant de la pratique d'un sport, comme ceux des écrivains et des artistes, à partir de la moyenne des recettes et des dépenses de plusieurs années. L'article 84 A étend ce dispositif aux salaires des sportifs perçus au titre de la pratique d'un sport, et à ceux des artistes du spectacle.
Sur option, le sportif est imposé sur la moyenne de l'année d'imposition et des deux années précédentes, ou des quatre années précédentes. Cela limite les effets d'une hausse exceptionnelle de revenus, mais l'option engage dans la durée : celle sur trois ans reste valable tant qu'elle n'a pas été expressément révoquée ; celle sur cinq ans ne permet pas de revenir en arrière pour les années suivantes. Surtout, en cas de révocation, la fraction des bénéfices des années d'option qui n'a pas encore été taxée reste imposable, selon la moyenne, pendant les deux ou quatre années suivantes, en plus des revenus de ces années (art. 100 bis du CGI ; BOI-BNC-SECT-20-20, § 120 à 150). Ce reliquat devra donc être supporté même si les revenus du sportif diminuent entre-temps : une simulation préalable est indispensable.
Enfin, les entraîneurs ne peuvent pas bénéficier de ce dispositif (RM Labarrère, n° 24244, JO AN du 3 juillet 1995, p. 2901), à la différence de celui de l’étalement.
L'intervention du cabinet
Le cabinet conseille les sportifs médaillés et leurs encadrants sur le traitement fiscal de leurs primes et le choix entre les dispositifs d'atténuation, et les assiste en cas de difficulté avec leur fédération sur la répartition des primes. Pour être conseillé : contactez le cabinet.